Công ty Chứng khoán ACB (ACBS) vừa công bố báo cáo cập nhật về CTCP Đầu tư và Kinh doanh Nhà Khang Điền (HoSE: KDH).
Về tình hình kinh doanh, trong 9 tháng đầu năm 2026, Khang Điền ghi nhận doanh thu thuần 483 tỷ đồng, giảm 83% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế đạt 1.268 tỷ đồng, tăng 51%. Đáng chú ý, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 1.209 tỷ đồng, tăng 117%.
Kết quả này chủ yếu đến từ các khoản thu nhập tài chính và thu nhập khác, thay vì hoạt động kinh doanh bất động sản cốt lõi.
Cụ thể, doanh thu tài chính từ chuyển nhượng vốn tại dự án Bình Trưng Mới đạt 896 tỷ đồng, tương ứng với việc chuyển nhượng khoảng 2% vốn. Bên cạnh đó, Khang Điền ghi nhận 875 tỷ đồng còn lại từ khoản lãi chuyển nhượng 49% vốn tại dự án Gladia trước đó và 129 tỷ đồng tiền bồi thường chấm dứt hợp đồng.
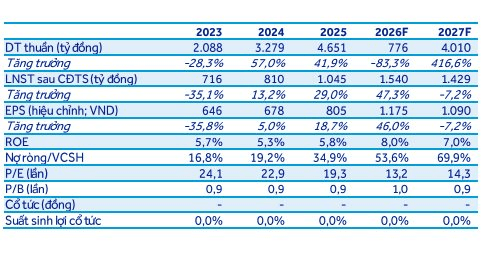
Trên cơ sở kết quả kinh doanh và các khoản thu nhập đã ghi nhận, ACBS dự báo doanh thu thuần năm 2026 của Khang Điền đạt 776 tỷ đồng, giảm 83,3% so với năm trước.
Ngược lại, lợi nhuận sau thuế thuộc cổ đông công ty mẹ được dự báo đạt 1.540 tỷ đồng, tăng 47,3%. Lợi nhuận sau thuế sau khi trừ lợi ích cổ đông không kiểm soát dự kiến đạt 1.429 tỷ đồng.
Nguồn: ACBS
Sang năm 2027, hoạt động kinh doanh của Khang Điền được kỳ vọng phục hồi mạnh hơn về doanh thu, với doanh thu thuần dự báo đạt 4.010 tỷ đồng, tăng 416,6% so với năm 2026.
Tuy nhiên, lợi nhuận sau thuế thuộc cổ đông công ty mẹ dự kiến giảm nhẹ còn khoảng 1.429 tỷ đồng khi doanh nghiệp không còn ghi nhận những khoản thu nhập bất thường quy mô lớn như năm trước.
Về triển vọng dự án, ACBS đánh giá Gladia tiếp tục đóng vai trò quan trọng trong hoạt động kinh doanh của Khang Điền.
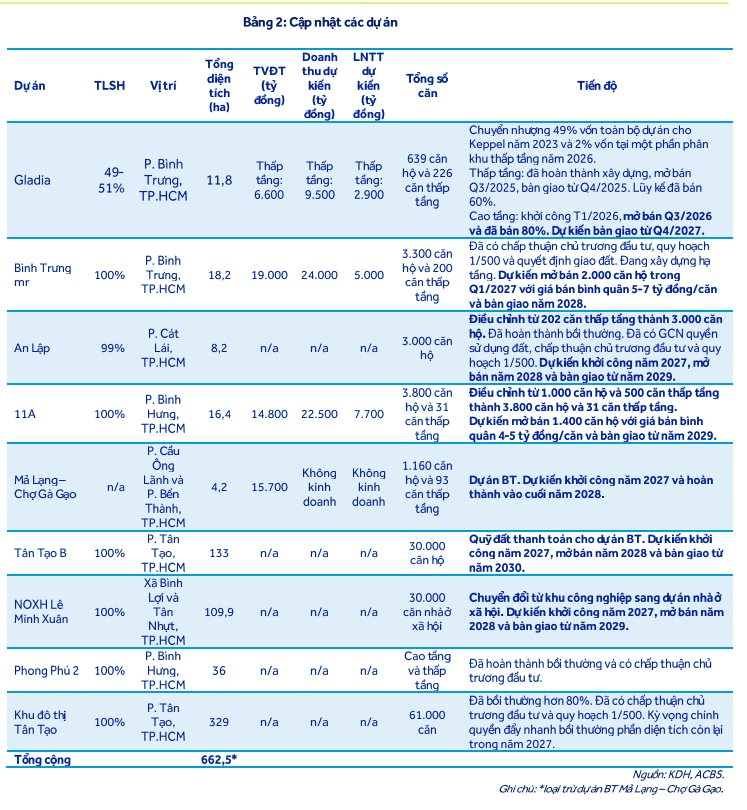
Tại dự án này, doanh nghiệp đã chuyển nhượng 49% vốn cho Keppel trong năm 2023 và 2% vốn còn lại trong năm 2025. Phân khu thấp tầng đã hoàn thành xây dựng, mở bán từ quý II/2025 và bắt đầu bàn giao từ quý IV/2025. Đến quý III/2026, Khang Điền đã bàn giao khoảng 80% sản phẩm thấp tầng.
Đối với phân khu cao tầng, dự án dự kiến khởi công vào tháng 1/2026, mở bán trong quý III/2026 và bàn giao vào quý IV/2027.
Một dự án đáng chú ý khác là Bình Trưng Mới, có quy mô 18,2 ha tại phường Bình Trưng, TP.HCM. Dự án đã được cấp phép xây dựng giai đoạn 1 với khoảng 1.500 căn hộ, dự kiến bắt đầu bàn giao từ quý IV/2027.
Theo ước tính của ACBS, Bình Trưng Mới có thể mang lại doanh thu khoảng 24.000 tỷ đồng và lợi nhuận trước thuế 5.000 tỷ đồng trong dài hạn.
Nguồn: ACBS
Trong khi đó, dự án 11A tại khu vực Bình Hưng, TP.HCM có quy mô 16,4 ha, tổng vốn đầu tư dự kiến 14.800 tỷ đồng và doanh thu tiềm năng khoảng 22.500 tỷ đồng. Quy hoạch dự án được điều chỉnh từ 2.200 căn hộ thấp tầng lên khoảng 3.800 căn hộ và 31 căn thấp tầng.
Một điểm đáng chú ý trong chiến lược phát triển của Khang Điền là điều chỉnh cơ cấu sản phẩm để thích ứng với nhu cầu thị trường. Theo ACBS, doanh nghiệp dự kiến chuyển hướng một số dự án sang phát triển nhà ở xã hội và nhà ở thương mại có mức giá phù hợp hơn.
Cụ thể, dự án Bình Trưng Mới được điều chỉnh một phần từ nhà ở thương mại sang nhà ở xã hội. Dự án Tân Tạo B cũng được định hướng phát triển nhà ở xã hội với quy mô dự kiến khoảng 30.000 căn hộ, diện tích mỗi căn từ 50-60 m² và giá bán ước tính 2,5-4,5 tỷ đồng/căn.
Đối với ACBS, việc chuyển hướng này phù hợp với nhu cầu thực tế, trong bối cảnh phân khúc căn hộ có mức giá vừa túi tiền tại TP.HCM vẫn được kỳ vọng duy trì khả năng hấp thụ tốt.
Dù triển vọng dự án khá tích cực, áp lực đòn bẩy tài chính là yếu tố nhà đầu tư cần theo dõi. Trong quý III/2026, nợ ròng của Khang Điền giảm hơn 1.900 tỷ đồng, xuống còn 9.642 tỷ đồng. Tỷ lệ nợ ròng/vốn chủ sở hữu giảm từ 57,8% xuống 47,9%.
Tuy nhiên, tỷ lệ nợ ròng/EBITDA lại tăng từ 6,7 lần lên 9,6 lần do EBITDA suy giảm mạnh trong quý.
Đáng chú ý, dự án BT Mã Lạng – Chợ Gạo với tổng vốn đầu tư gần 15.700 tỷ đồng dự kiến bắt đầu đền bù vào cuối năm 2026. Theo ACBS, quá trình triển khai dự án có thể khiến dư nợ vay ngân hàng của Khang Điền gia tăng.
Theo dự phóng, nợ ròng của doanh nghiệp có thể tăng lên khoảng 12.100 tỷ đồng vào cuối năm 2026, kéo tỷ lệ nợ ròng/vốn chủ sở hữu lên 53,6%.
Trên cơ sở triển vọng hoạt động kinh doanh, tiến độ triển khai các dự án và tiềm năng quỹ đất, ACBS đưa ra giá mục tiêu 19.000 đồng/cổ phiếu KDH.
Mức định giá này tương ứng tiềm năng tăng giá 22,1% so với thị giá 15.550 đồng/cổ phiếu tại thời điểm báo cáo.