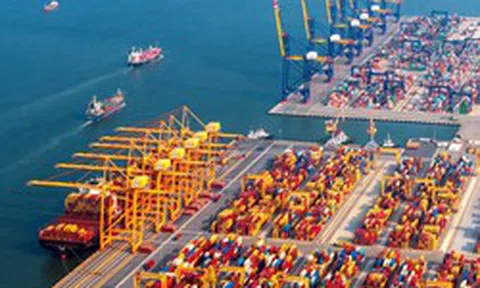
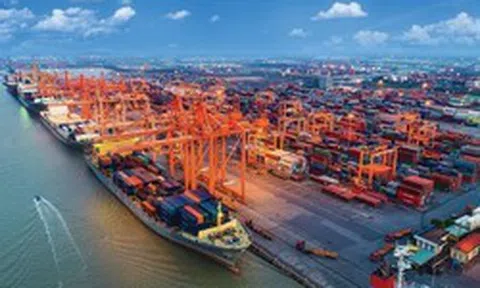
Theo báo cáo cập nhật ngành cảng biển ngày 20/11/ của Chứng khoán SHS, hoạt động khai thác cảng biển Hải Phòng tiếp tục tăng trưởng tích cực, trong khi hàng hóa container đang dịch chuyển mạnh về khu vực cảng nước sâu Lạch Huyện.
Năm 2025, sản lượng container qua cảng biển Hải Phòng đạt 8,35 triệu TEU, tăng 13% so với năm trước. Trong 9 tháng năm 2026, sản lượng container toàn khu vực đạt 6,63 triệu TEU, tăng 9,6%.
Đáng chú ý, tỷ trọng hàng hóa qua Lạch Huyện tăng từ 26,9% lên 34,4%. Sản lượng container tại đây đạt 2,28 triệu TEU, tăng khoảng 40%, trong khi các cảng còn lại giảm khoảng 2%.
Diễn biến này cho thấy lợi thế của cảng nước sâu ngày càng rõ nét, đặc biệt trong bối cảnh nhu cầu vận chuyển quốc tế và tiếp nhận tàu trọng tải lớn gia tăng.
Điểm nhấn đáng chú ý của ngành cảng biển phía Bắc là kế hoạch phát triển thêm 6 bến container tại Lạch Huyện, từ bến 7 đến bến 12.
Trong tháng 10–11/2026, Hải Phòng đã giao và cho thuê khoảng 156,2 ha đất và mặt biển để triển khai các dự án, với tổng vốn đầu tư dự kiến 39.612 tỷ đồng.
Cụ thể, bến 7–8 do Tổng công ty Tân Cảng Sài Gòn đầu tư cùng hãng tàu CMA CGM, với tổng vốn 14.766 tỷ đồng, công suất khoảng 1,9 triệu TEU/năm. Dự án dự kiến khởi công tháng 11/2026 và khai thác từ năm 2029.
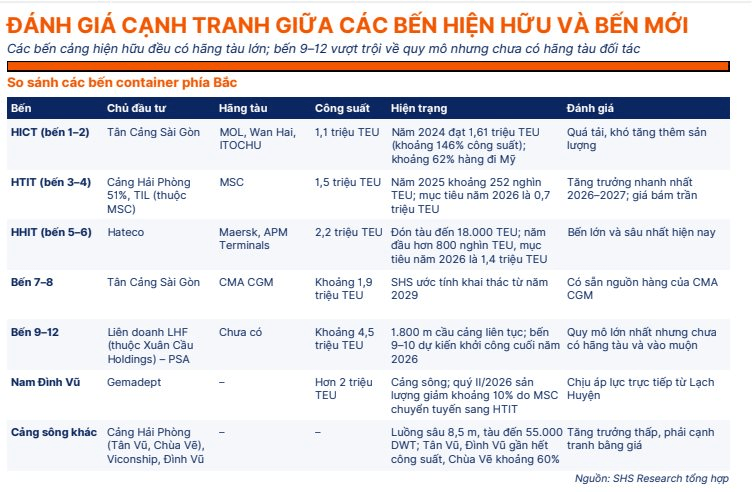
Trong khi đó, bến 9–12 do Công ty cổ phần Đầu tư Cảng Lạch Huyện, liên doanh giữa LHF thuộc Xuân Cầu Holdings và PSA, phát triển. Dự án có tổng vốn 24.846 tỷ đồng, chiều dài cầu cảng 1.800 m và công suất khoảng 4,5 triệu TEU/năm.
Theo SHS, công suất Lạch Huyện có thể tăng từ khoảng 4,8 triệu TEU/năm hiện nay lên 9 triệu TEU vào năm 2031, tương đương tăng gần 88%.
Sự xuất hiện của các bến mới được dự báo làm thay đổi đáng kể cục diện cạnh tranh giữa các doanh nghiệp khai thác cảng tại Hải Phòng.
Trong nhóm bến hiện hữu, HHIT (bến 5–6) của Hateco có công suất thiết kế 2,2 triệu TEU/năm, kết nối với hãng tàu Maersk. HTIT (bến 3–4), nơi Cảng Hải Phòng sở hữu 51% vốn, có lợi thế hợp tác với TIL thuộc MSC. Trong khi đó, bến 7–8 có sẵn nguồn hàng từ CMA CGM.
Ngược lại, cụm bến 9–12 dù sở hữu quy mô lớn nhưng chưa có hãng tàu đối tác. PSA sẽ phải thu hút các hãng tàu quốc tế như COSCO, Evergreen, ONE, HMM và Hapag-Lloyd để bảo đảm nguồn hàng.
Áp lực cạnh tranh cũng gia tăng đối với các cảng sông như Nam Đình Vũ, Tân Vũ, Chùa Vẽ và Đình Vũ do hạn chế về độ sâu luồng và khả năng tiếp nhận tàu lớn.
SHS nhận định giai đoạn 2026–2028 vẫn thuận lợi cho các bến hiện hữu khi chưa có bến mới đi vào khai thác. Hiệu suất khai thác toàn khu vực có thể tăng từ 72% năm 2026 lên khoảng 98% năm 2028.
Tuy nhiên, từ năm 2029, khi các bến mới lần lượt hoạt động, hiệu suất khai thác có thể giảm về 83–84% vào năm 2030. Điều này khiến dư địa tăng giá xếp dỡ thu hẹp và cạnh tranh giữ chân hãng tàu trở nên gay gắt hơn.
Trong bối cảnh ngành cảng biển tăng trưởng, Công ty cổ phần Cảng Hải Phòng (mã PHP) được đánh giá là một trong những doanh nghiệp hưởng lợi đáng kể.
Lũy kế 9 tháng năm 2026, PHP ghi nhận doanh thu thuần hợp nhất 2.625 tỷ đồng, tăng 36%; lợi nhuận sau thuế đạt 1.287 tỷ đồng, tăng 81% so với cùng kỳ.
Động lực tăng trưởng quan trọng đến từ liên doanh HTIT tại Lạch Huyện. Riêng quý III/2026, lãi từ công ty liên doanh, liên kết đạt 112 tỷ đồng, gấp 3,2 lần cùng kỳ. SHS dự báo sản lượng HTIT có thể tăng từ 700.000 TEU năm 2026 lên 1 triệu TEU năm 2027.
Dù vậy, PHP vẫn đối mặt rủi ro cạnh tranh từ các bến mới kể từ năm 2029, sự phụ thuộc vào nguồn hàng MSC và áp lực suy giảm sản lượng tại nhóm cảng sông.
Một yếu tố đáng chú ý khác là khả năng thoái vốn Nhà nước. Hiện Tổng công ty Hàng hải Việt Nam nắm giữ 92,56% vốn PHP. Theo quy định được SHS đề cập, tỷ lệ sở hữu Nhà nước tối thiểu là 65%, mở ra khả năng bán bớt khoảng 27,56% vốn. Tuy nhiên, phương án cụ thể chưa được phê duyệt.
Trên cơ sở cập nhật kết quả kinh doanh quý III/2026, SHS đưa ra khuyến nghị KHẢ QUAN đối với cổ phiếu PHP, với giá mục tiêu 54.000 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 19% trong 12 tháng.