Gần 77% cổ phiếu HoSE giảm giá, VN-Index mất hơn 5%
Kết thúc phiên 20/11/2026, VN-Index đứng tại 1.688,79 điểm, giảm 5,36% so với cuối năm 2025. Đằng sau mức giảm này là một diễn biến đáng chú ý: trong 388 cổ phiếu HoSE, có tới 298 mã giảm giá từ đầu năm, tương đương 76,8%. Lợi suất bình quân chia đều của 388 cổ phiếu âm 14,16%, thấp hơn VN-Index khoảng 8,8 điểm phần trăm. Lợi suất trung vị cũng âm 13,82%, cho thấy mức giảm của cổ phiếu điển hình sâu hơn đáng kể so với chỉ số chung.
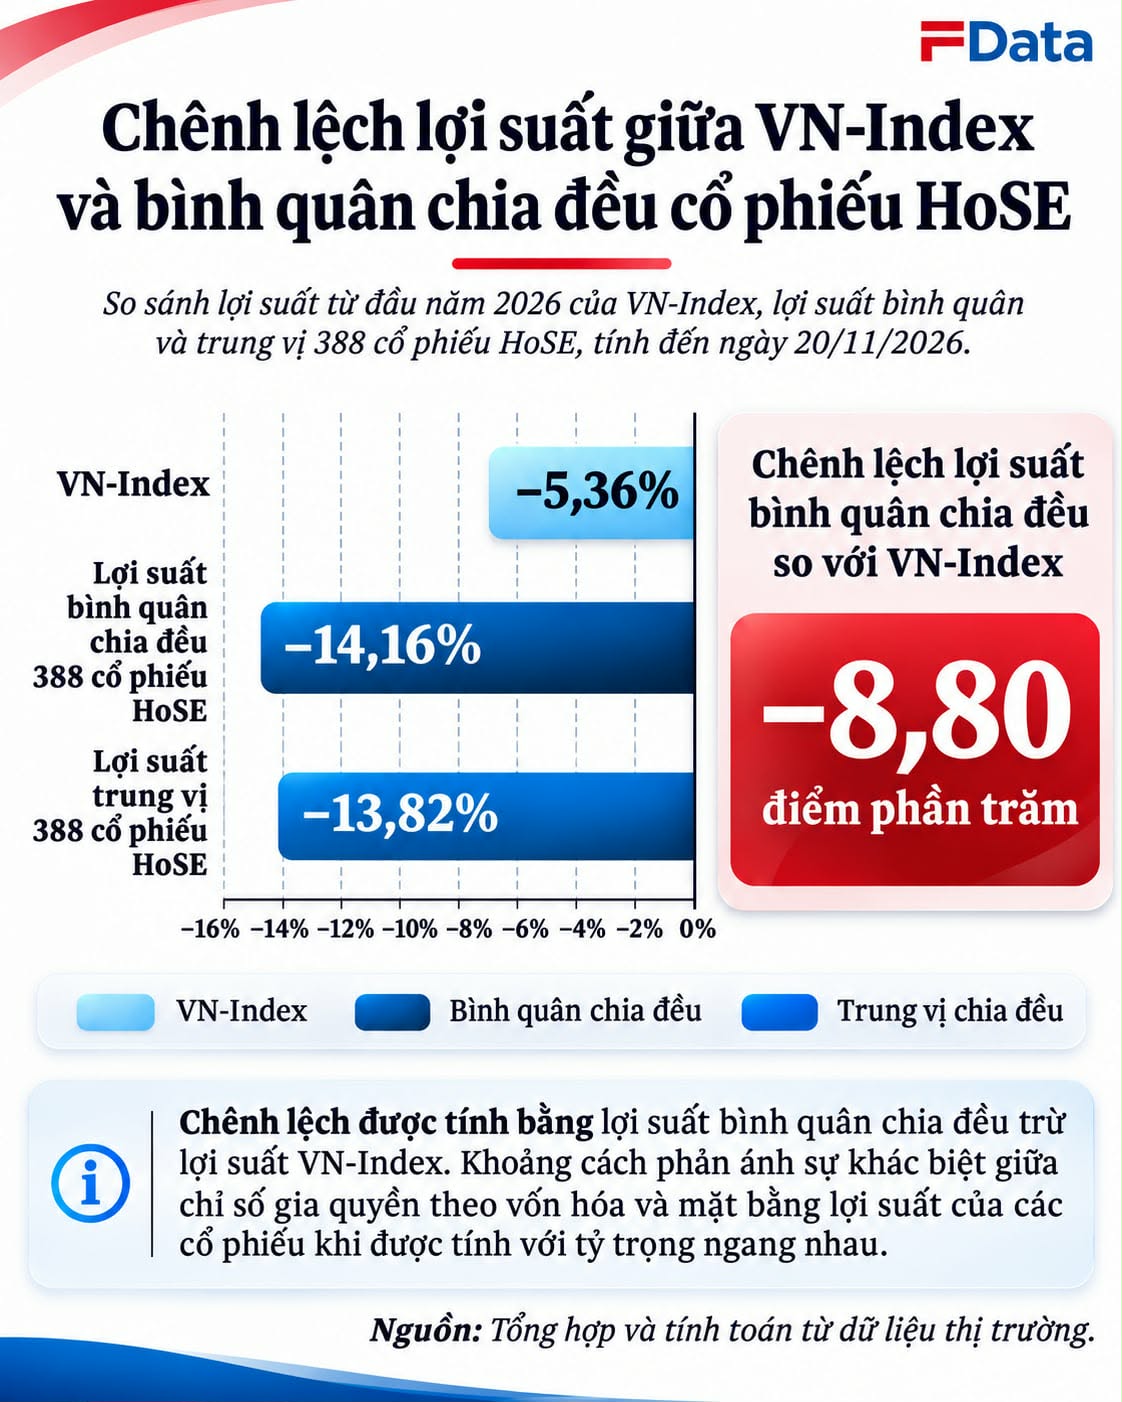
Lợi suất bình quân chia đều của 388 cổ phiếu HoSE thấp hơn VN-Index khoảng 8,8 điểm phần trăm.
Khoảng cách ấy gắn với sự khác biệt trong cách xác định lợi suất. Với phương pháp tính theo trọng số vốn hóa, VN-Index chịu ảnh hưởng lớn hơn từ những cổ phiếu có quy mô vốn hóa cao. Trong khi đó, khi mỗi mã được tính với tỷ trọng ngang nhau, biến động giá của các cổ phiếu được phản ánh đồng đều hơn. Bởi vậy, dù VN-Index chỉ giảm hơn 5%, mức giảm bình quân của 388 cổ phiếu lại lớn gấp khoảng 2,6 lần.
Sự tập trung vốn hóa thể hiện rõ qua nhóm Vingroup. Tại ngày 20/11, tổng vốn hóa của rổ VN-Index đạt khoảng 8,19 triệu tỷ đồng, trong khi rổ loại trừ nhóm doanh nghiệp này còn 5,58 triệu tỷ đồng. Khoảng cách gần 2,61 triệu tỷ đồng, tương đương 31,8% tổng vốn hóa, cho thấy quy mô đáng kể của nhóm cổ phiếu Vingroup trong cơ cấu thị trường.
Đáng chú ý, có tới 149 cổ phiếu mất ít nhất 20% thị giá từ đầu năm, chiếm 38,4% trong tổng số 388 mã. Trong khi đó, chỉ 126 cổ phiếu (32,5%) có hiệu suất vượt VN-Index, đồng nghĩa khoảng 67,5% số mã có mức sinh lời không cao hơn chỉ số tham chiếu. Khoảng cách này cho thấy diễn biến của chỉ số và mặt bằng lợi suất cổ phiếu trên HoSE khác nhau đáng kể.
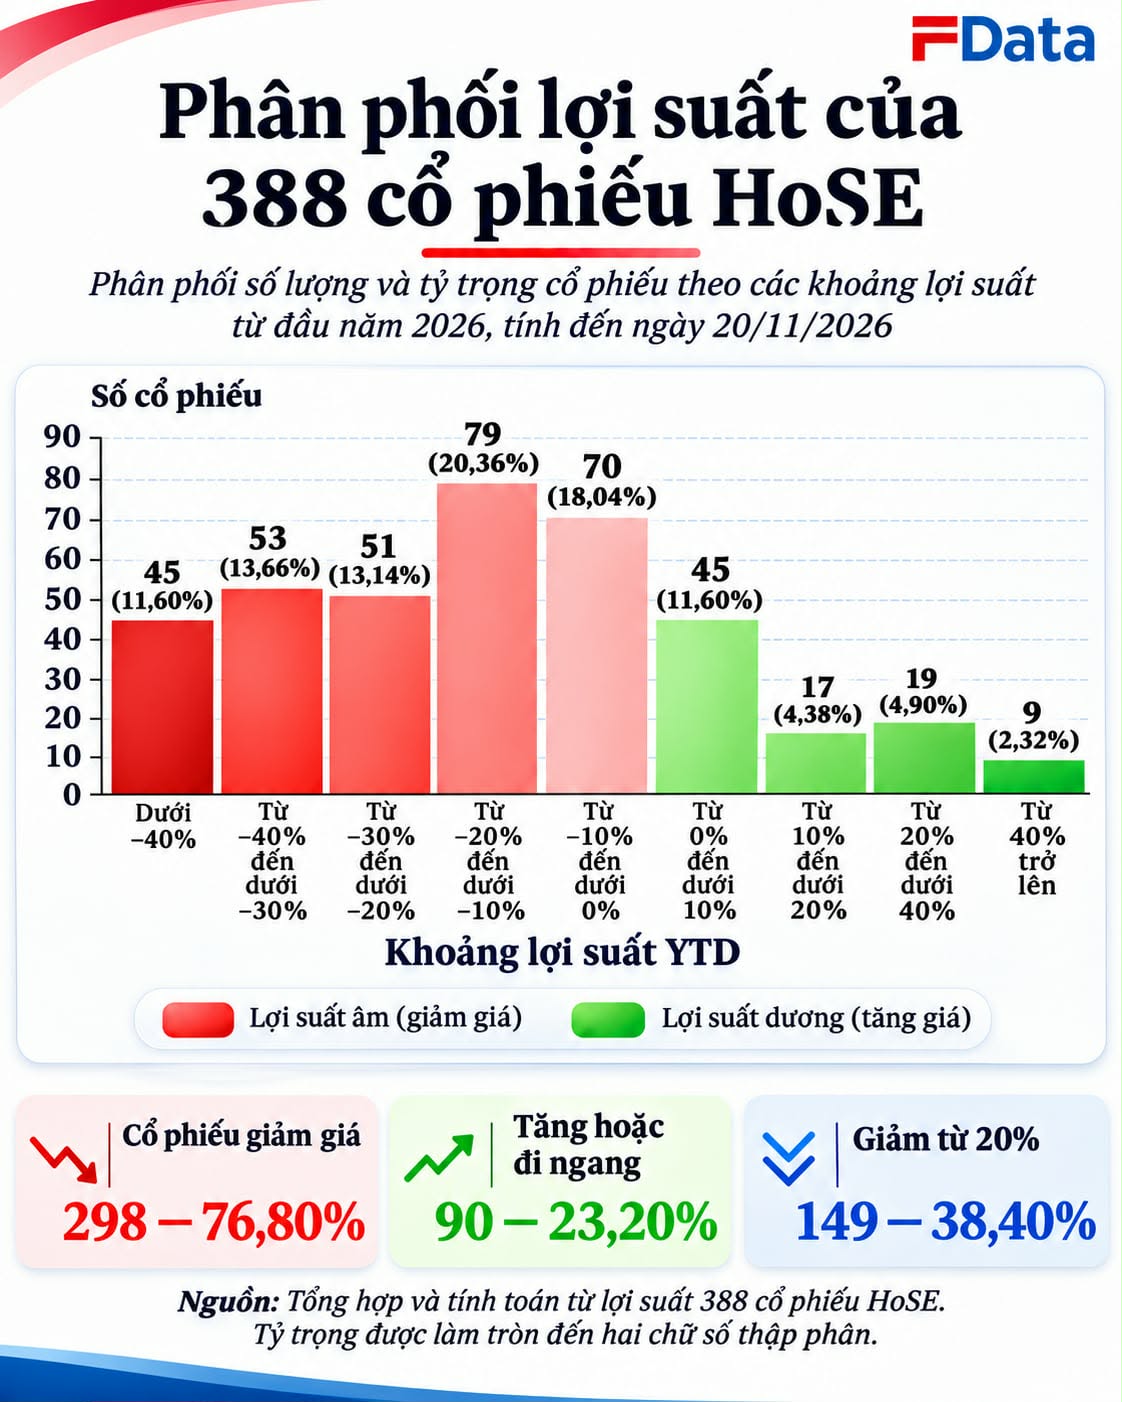
Gần 77% trong số 388 cổ phiếu HoSE giảm giá từ đầu năm, trong đó 149 mã mất ít nhất 20% thị giá.
Sự phân hóa càng rõ khi có tới 45 mã mất trên 40% thị giá, trong khi chỉ 9 cổ phiếu tăng từ 40% trở lên. Ngưỡng lợi suất của nhóm 10% cổ phiếu giảm sâu nhất ở mức âm 42,73%, còn nhóm 10% dẫn đầu đạt từ dương 12,07%, tạo ra khoảng cách gần 54,8 điểm phần trăm. Ngay trong cùng giai đoạn, mức sinh lời giữa các cổ phiếu đã có sự khác biệt rất lớn.
Bất động sản có hơn 86% mã giảm giá, cổ phiếu ngân hàng phân hóa mạnh
Bất động sản là một trong những nhóm ghi nhận mức giảm sâu, với lợi suất bình quân âm 26,71%, còn trung vị xuống âm 32,59%. Trong số 58 cổ phiếu bất động sản trên HoSE, có 50 mã mất giá (86,2%), với 39 mã giảm ít nhất 20%. Mức giảm trung vị sâu hơn bình quân gần 5,9 điểm phần trăm, trong khi phần lớn cổ phiếu cùng ngành đều ghi nhận hiệu suất âm.
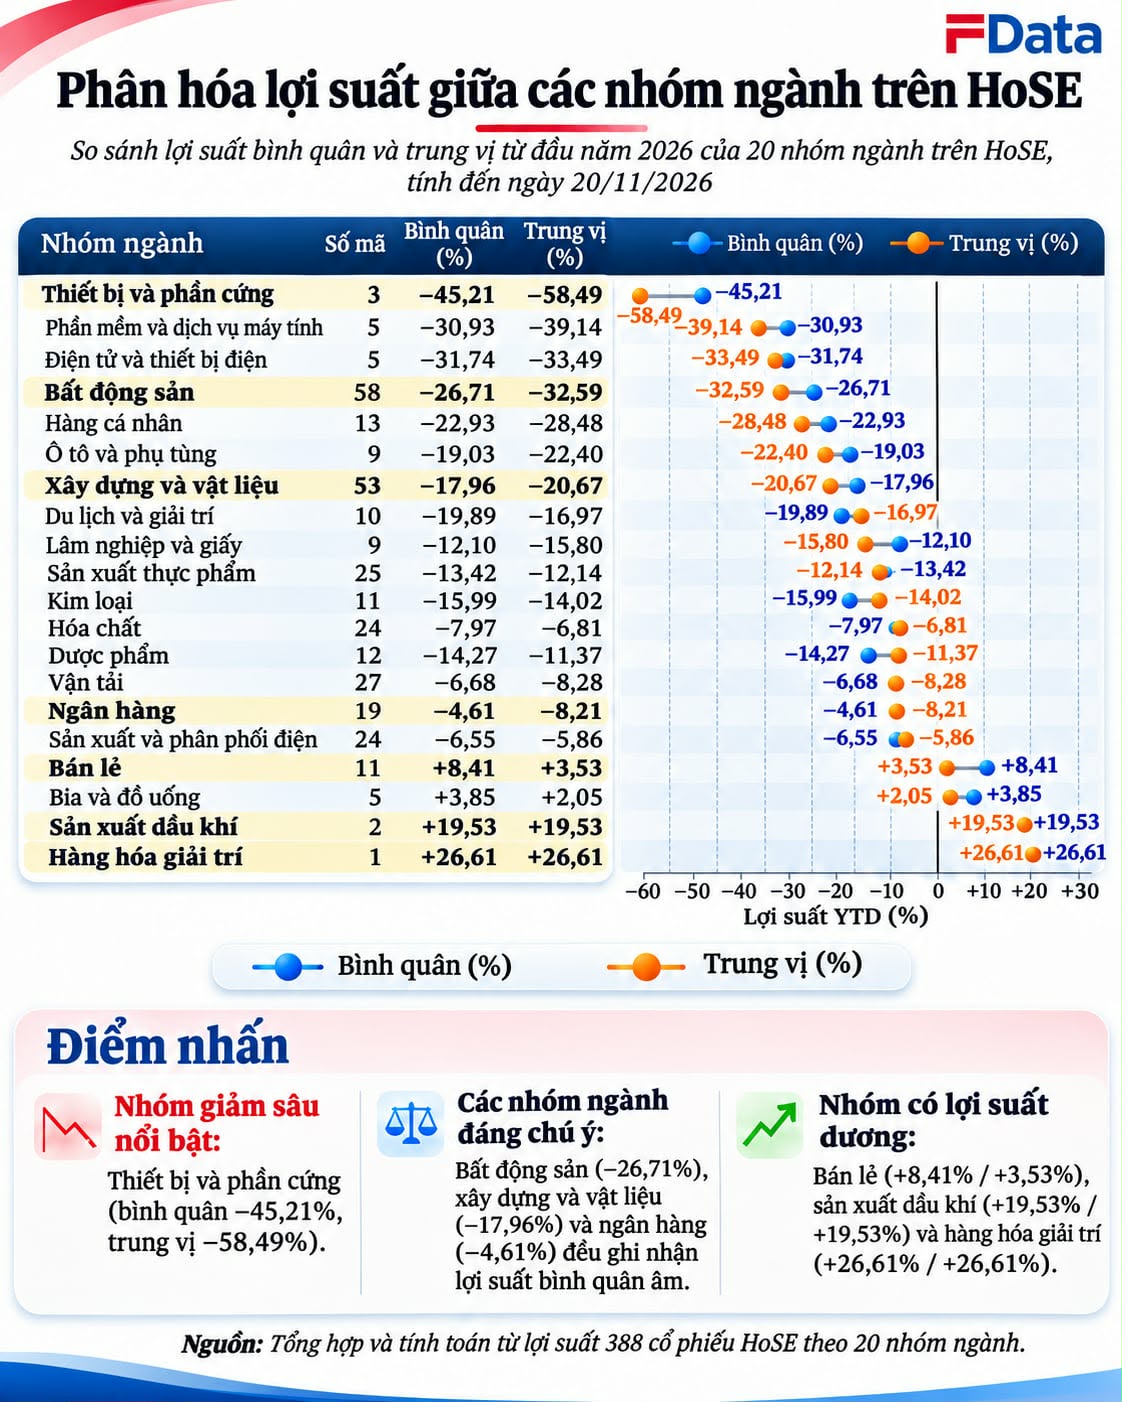
Bất động sản giảm sâu, ngân hàng phân hóa, trong khi bán lẻ duy trì lợi suất bình quân dương.
Nổi bật trong nhóm này là VIC và VHM, lần lượt tăng 42,63% và 1,16% từ đầu năm, đi ngược xu hướng của nhiều doanh nghiệp cùng lĩnh vực. Hai mã thuộc nhóm có quy mô vốn hóa lớn, trong khi hàng chục cổ phiếu bất động sản khác giảm giá sâu hơn. Diễn biến trái chiều ấy cho thấy sự phân hóa ngay trong cùng một ngành.
Bức tranh ngân hàng có phần sáng hơn, dù mức độ phân hóa vẫn khá lớn. Trong 19 ngân hàng niêm yết trên HoSE, lợi suất bình quân âm 4,61%, nhẹ hơn đáng kể so với bất động sản và dịch vụ tài chính. Tuy nhiên, có tới 14 mã giảm giá, trong khi lợi suất trung vị âm 8,21%. MSB tăng 60,17%, trái ngược với mức giảm 35,15% của SHB; STB tăng 22,07%, còn BID và VCB lần lượt giảm 16,51% và 11,96%. Riêng khoảng cách hiệu suất giữa MSB và SHB đã lên tới 95,32 điểm phần trăm.
Áp lực điều chỉnh còn lan sang nhiều lĩnh vực khác. Dịch vụ tài chính ghi nhận lợi suất bình quân âm 21,05%, với 16/19 mã giảm giá; xây dựng và vật liệu có 44/53 cổ phiếu đi xuống, lợi suất bình quân âm 17,96%. Cả 11 mã thuộc nhóm kim loại đều có hiệu suất âm, trong đó HPG mất 13,23%.
Ở chiều ngược lại, bán lẻ ghi nhận lợi suất bình quân dương 8,41%, còn trung vị tăng 3,53%. Đáng chú ý, PET tăng tới 105,78% từ đầu năm, đóng góp lớn vào lợi suất bình quân của nhóm. Nếu loại cổ phiếu này, 10 mã bán lẻ còn lại có lợi suất bình quân âm 1,33%. Mức tăng nổi bật của PET tạo ra khác biệt rõ rệt giữa lợi suất bình quân của nhóm và diễn biến của các cổ phiếu còn lại.
Thanh khoản tập trung ở nhóm ngân hàng, hơn 83% cổ phiếu VN30 nằm dưới SMA50
Sức ép giảm giá còn hiện diện ở những cổ phiếu được giao dịch sôi động. Nhóm 30 mã dẫn đầu về quy mô giao dịch ước tính từ giá cuối kỳ và khối lượng bình quân 20 phiên ghi nhận lợi suất bình quân âm 7,96%, với 22 cổ phiếu giảm giá. Mở rộng lên 100 mã, mức giảm bình quân là 11,79%, đi kèm 72 cổ phiếu có hiệu suất âm. Ngay trong nhóm có quy mô giao dịch lớn, số cổ phiếu giảm giá vẫn chiếm đa số.
Xét trên cùng phạm vi này, ngân hàng chiếm khoảng 36,56% tổng quy mô giao dịch ước tính, tiếp đến là bất động sản với 15,86% và dịch vụ tài chính khoảng 12,04%. Ba nhóm đóng góp tổng cộng gần 64,5%, trong khi lợi suất bình quân của cả ba đều âm từ đầu năm.
Riêng phiên 20/11, VN-Index giảm nhẹ 0,83 điểm (0,05%) xuống 1.688,79 điểm, sau khi có thời điểm lùi về 1.666,41 điểm. Giá trị khớp lệnh trên HoSE tăng 15,17% so với phiên trước, đạt khoảng 10.769 tỷ đồng, còn khối lượng khớp lệnh tăng 17,41%, lên gần 525 triệu cổ phiếu. Tuy nhiên, giá trị khớp lệnh vẫn thấp hơn khoảng 7,4% so với bình quân 20 phiên gần nhất. Từ vùng thấp nhất trong phiên, VN-Index đã thu hẹp đáng kể mức giảm về cuối ngày, trong khi số cổ phiếu giảm giá vẫn chiếm ưu thế.
Diễn biến này thể hiện rõ hơn qua độ rộng thị trường. Tỷ lệ giữa số cổ phiếu tăng và giảm (AD Ratio) của VN-Index chỉ đạt 0,37, tương đương gần 2,7 mã giảm cho mỗi mã tăng. Trong khi đó, tỷ lệ giữa khối lượng giao dịch của nhóm tăng và nhóm giảm (AD Volume Ratio) ở mức 0,49, cho thấy khối lượng giao dịch tại các mã giảm giá lớn hơn khoảng hai lần nhóm tăng. Dù VN-Index phục hồi đáng kể từ vùng thấp trong phiên, độ rộng thị trường vẫn nghiêng về phía các cổ phiếu giảm giá.
Các đường trung bình động cũng ghi nhận trạng thái tương tự. Tính đến ngày 20/11, tỷ lệ cổ phiếu thuộc rổ VN-Index có giá đóng cửa tại hoặc trên đường trung bình động 50 phiên (SMA50) chỉ còn 25,23%, giảm từ mức 29,36% ngày 18/11. Tỷ lệ tương ứng với SMA20 đạt 21,17%, còn SMA200 ở mức 15,67%. Điều đó đồng nghĩa khoảng ba phần tư số cổ phiếu đang giao dịch dưới SMA50 và hơn 84% nằm dưới SMA200.
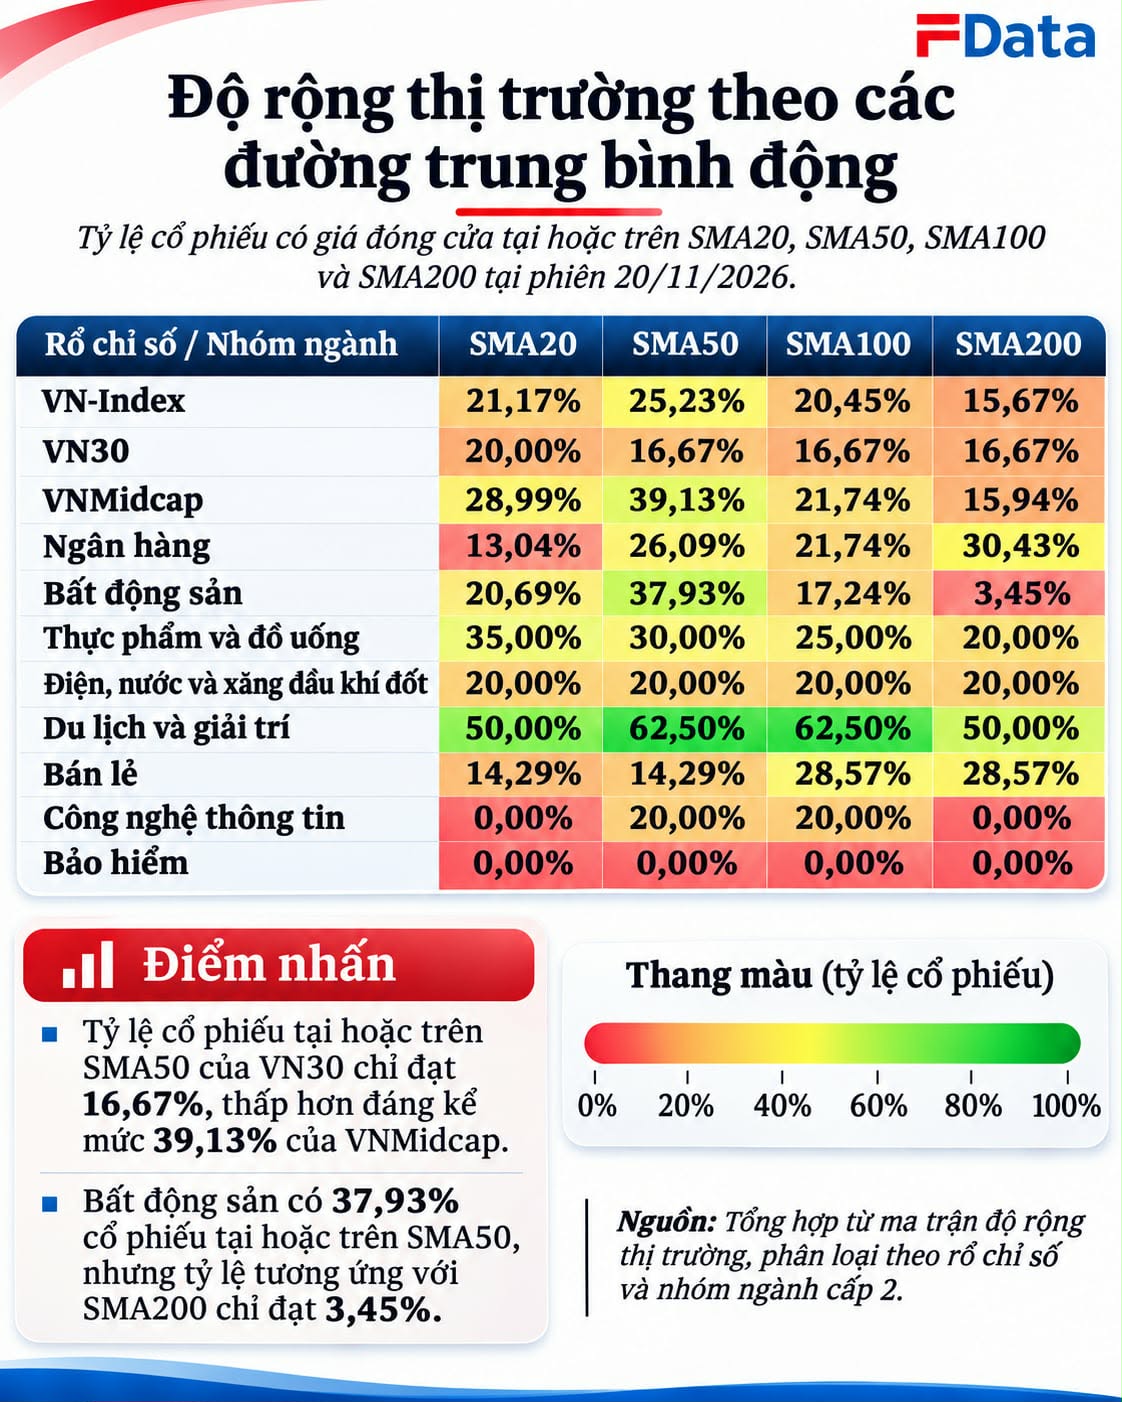
Hơn 83% cổ phiếu VN30 nằm dưới SMA50, so với mức 60,87% của VNMidcap.
Đáng chú ý hơn, trong rổ VN30 chỉ có 5/30 cổ phiếu đứng tại hoặc trên SMA50, tương đương 16,67%, chưa bằng một nửa mức 39,13% của VNMidcap. Với bất động sản, tỷ lệ cổ phiếu có giá đóng cửa tại hoặc trên SMA50 đạt 37,93%, nhưng tỷ lệ tương ứng với SMA200 chỉ còn 3,45%.