Từ ngày 21/9, việc nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp theo phân loại của FTSE Russell chính thức có hiệu lực đối với Việt Nam. PV Tiền Phong đã có cuộc trao đổi với bà Thiều Thị Nhật Lệ - Tổng Giám đốc Công ty CP Quản lý Quỹ UOBAM Việt Nam - về sự kiện này.
- Thưa bà, tác động lớn nhất của việc FTSE Russell nâng hạng sẽ nằm ở dòng vốn ngắn hạn hay sự thay đổi dài hạn về cấu trúc và chất lượng của thị trường?
Với tỷ trọng dự kiến của Việt Nam trong các chỉ số FTSE EM, ước tính về tổng dòng vốn thụ động trong 12 tháng tới là khoảng 1,5 tỷ USD. Dòng vốn chủ động được kỳ vọng sẽ lớn hơn. Trong ngắn hạn, dòng vốn ngoại này có thể tạo thêm động lực cho thị trường và hỗ trợ tâm lý nhà đầu tư.
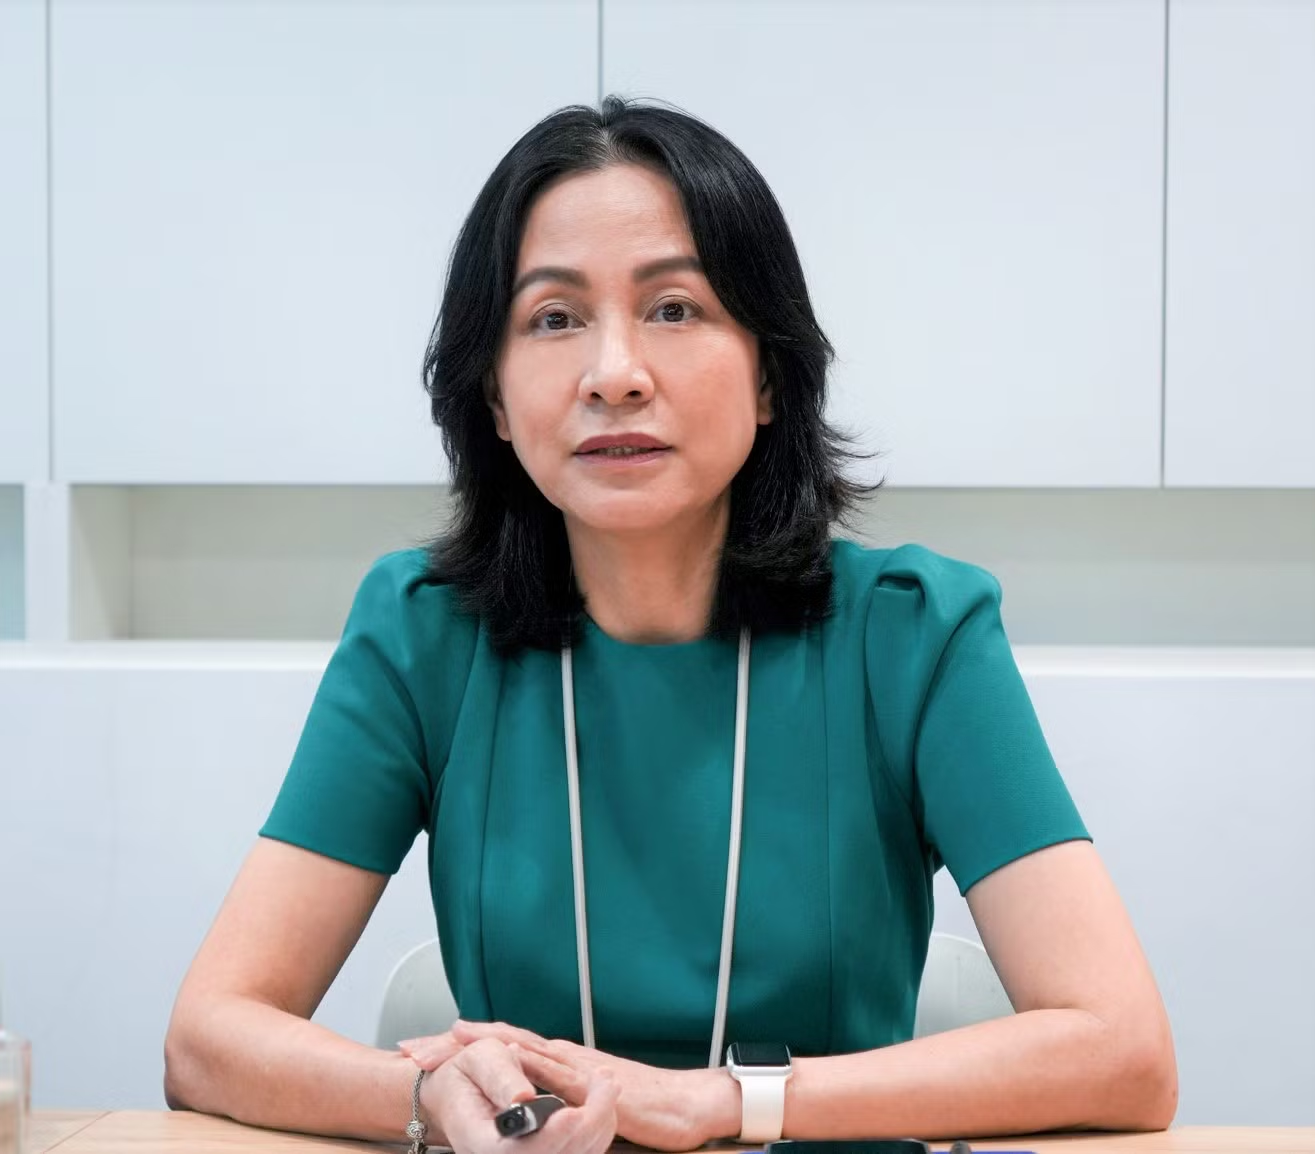
Bà Thiều Thị Nhật Lệ - Tổng Giám đốc Công ty CP Quản lý Quỹ UOBAM Việt Nam.
Tuy nhiên, tác động lớn nhất và lâu dài của việc nâng hạng là sẽ thúc đẩy thị trường Việt Nam tiếp tục cải cách, thay đổi về cấu trúc, nâng cao chất lượng của thị trường để tiệm cận gần hơn nữa với các tiêu chuẩn quốc tế và các thị trường phát triển hơn trong khu vực.
Khi đó, thị trường Việt Nam sẽ thu hút thêm nhiều sự tham gia của nhà đầu tư trong nước, nhà đầu tư tổ chức và các định chế tài chính lớn trên thế giới.
- Vậy những yếu tố quyết định đà tăng của thị trường chứng khoán có thể duy trì đến cuối năm 2026 và bước sang 2027?
Một số động lực chính sẽ tiếp tục hỗ trợ chứng khoán là việc nâng hạng thị trường, Chính phủ kiên định mục tiêu tăng trưởng tối thiểu 10% năm 2026 và tiếp tục thực hiện các chính sách hỗ trợ tăng trưởng - đặc biệt là đẩy mạnh chu kỳ đầu tư công kỷ lục với sự tham gia của khu vực tư nhân, tiêu dùng tiếp tục tăng tốc với ngành du lịch đóng vai trò hỗ trợ quan trọng, lợi nhuận doanh nghiệp được kỳ vọng tiếp tục tốt trong 2 quý cuối năm.
- Việt Nam đang bước vào một giai đoạn cần lượng vốn rất lớn để đầu tư vào hạ tầng, công nghệ, chuyển đổi xanh và mở rộng năng lực sản xuất. Khi tín dụng ngân hàng không thể một mình đáp ứng nhu cầu này, theo bà thị trường vốn Việt Nam cần thay đổi như thế nào để trở thành một kênh dẫn vốn dài hạn thực sự cho nền kinh tế?
Cần khuyến khích sự tham gia của nhà đầu tư tổ chức. Việc thành lập Trung tâm Tài chính Quốc tế (IFC) có thể tạo thêm điều kiện để thu hút các định chế tài chính, quỹ đầu tư và nguồn vốn quốc tế vào thị trường Việt Nam.
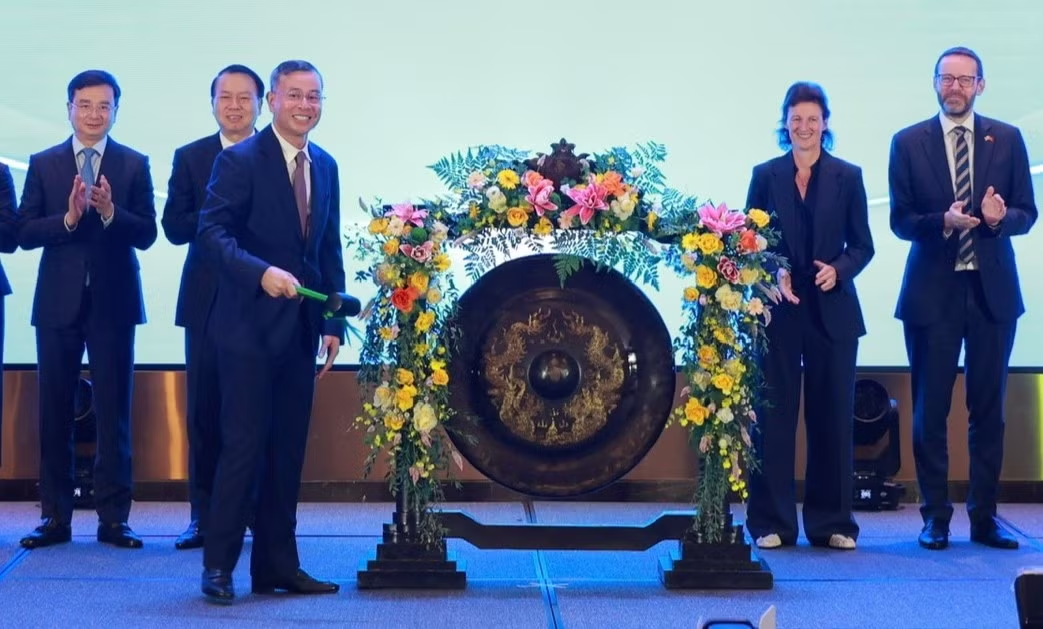
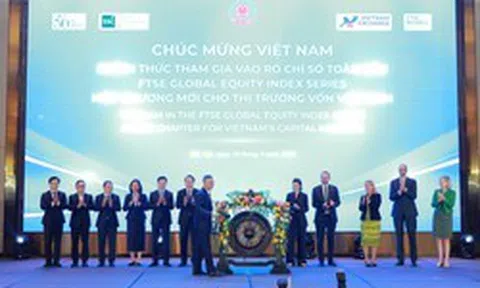
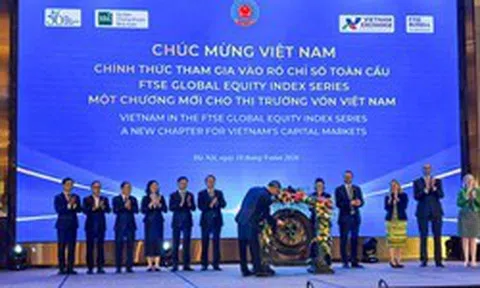
Các đại biểu thực hiện nghi thức đánh cồng, đánh dấu Việt Nam chính thức nâng hạng lên thị trường mới nổi thứ cấp. Ảnh: SSI.
Song song với việc thu hút vốn bên ngoài, Việt Nam cũng cần phát triển mạnh hơn nhà đầu tư tổ chức trong nước. Đây là những nguồn vốn có tính ổn định và dài hạn, không chỉ cho trái phiếu mà cả thị trường cổ phiếu, đồng thời ít bị chi phối hơn bởi những biến động ngắn hạn của thị trường.
Chuẩn hóa hệ thống xếp hạng tín nhiệm và định giá. Điều này giúp nhà đầu tư đánh giá rủi ro hiệu quả hơn và giảm chi phí thẩm định cho trái phiếu. Có cơ chế khuyến khích phát hành trái phiếu ra công chúng, tính minh bạch cao hơn phát hành riêng lẻ, nên hướng dòng vốn nhiều hơn vào các lĩnh vực sản xuất, hạ tầng và năng lượng.
- Theo bà, thị trường trái phiếu Việt Nam đã trở lại vai trò là một kênh huy động vốn trung và dài hạn, hay vẫn đang trong quá trình tái xây dựng niềm tin của nhà đầu tư?
Thị trường trái phiếu doanh nghiệp đang dần quay trở lại là một kênh huy động vốn trung và dài hạn cho doanh nghiệp. Ngày càng nhiều doanh nghiệp xem phát hành trái phiếu là kênh huy động vốn song song với tín dụng ngân hàng, góp phần đa dạng hóa nguồn vốn và giảm sự phụ thuộc vào hệ thống ngân hàng.
Tận dụng sự kiện FTSE Russell nâng hạng thị trường chứng khoán Việt Nam để tiếp tục nâng cao chất lượng của thị trường. Ảnh minh họa: VGP.
Tuy nhiên, trong ngắn hạn ngân hàng thương mại vẫn sẽ giữ vai trò chủ đạo trong việc cung cấp vốn cho nền kinh tế, do quy mô thị trường trái phiếu doanh nghiệp hiện vẫn chưa đủ lớn để đáp ứng toàn bộ nhu cầu vốn của doanh nghiệp.
Về phía nhà đầu tư, sự quan tâm đối với trái phiếu doanh nghiệp đang dần cải thiện nhưng cách tiếp cận hiện nay đã thay đổi đáng kể so với trước đây. Nhà đầu tư không chỉ quan tâm đến mức lãi suất mà còn đánh giá kỹ hơn về năng lực tài chính của tổ chức phát hành, các điều khoản trái phiếu, tài sản bảo đảm và cơ chế bảo vệ nhà đầu tư.
- Sang năm 2027, khi một lượng lớn trái phiếu tiếp tục đáo hạn, đâu sẽ là yếu tố quyết định khả năng tái cấp vốn của doanh nghiệp, thưa bà?
Sau những biến động của thị trường trong các năm gần đây, nhà đầu tư hiện tập trung nhiều hơn vào chất lượng tín dụng và năng lực tài chính của tổ chức phát hành. Do đó, các doanh nghiệp có hoạt động kinh doanh ổn định, dòng tiền tốt và khả năng thực hiện đầy đủ nghĩa vụ nợ sẽ có lợi thế đáng kể trong quá trình huy động vốn.
Ngoài ra, mặt bằng lãi suất vẫn là yếu tố quyết định sức hấp dẫn của trái phiếu. Trong bối cảnh lãi suất huy động đang ở mức cao hơn so với giai đoạn trước, lãi suất phát hành trái phiếu cần đủ cạnh tranh để thu hút dòng vốn đầu tư.
- Xin cảm ơn bà!