Giảm áp lực giá cả, hỗ trợ doanh nghiệp
Từ ngày 1/11, hai chính sách giảm thuế xăng và giảm giá điện cùng có hiệu lực. Theo đó, thuế tiêu thụ đặc biệt đối với xăng được đưa về 0%, trong khi giá bán lẻ điện bình quân giảm 2%.
Động thái này được đưa ra khi mặt bằng giá vẫn chịu sức ép từ nhiều yếu tố, trong đó có biến động giá nhiên liệu và chi phí năng lượng. Theo Cục Thống kê - Bộ Tài chính, CPI bình quân 10 tháng tăng 4,57% so với cùng kỳ năm trước. Riêng giá nhiên liệu tăng 13,09% - thuộc nhóm đóng góp mức tăng cao, tác động mạnh nhất đến chỉ số chung.
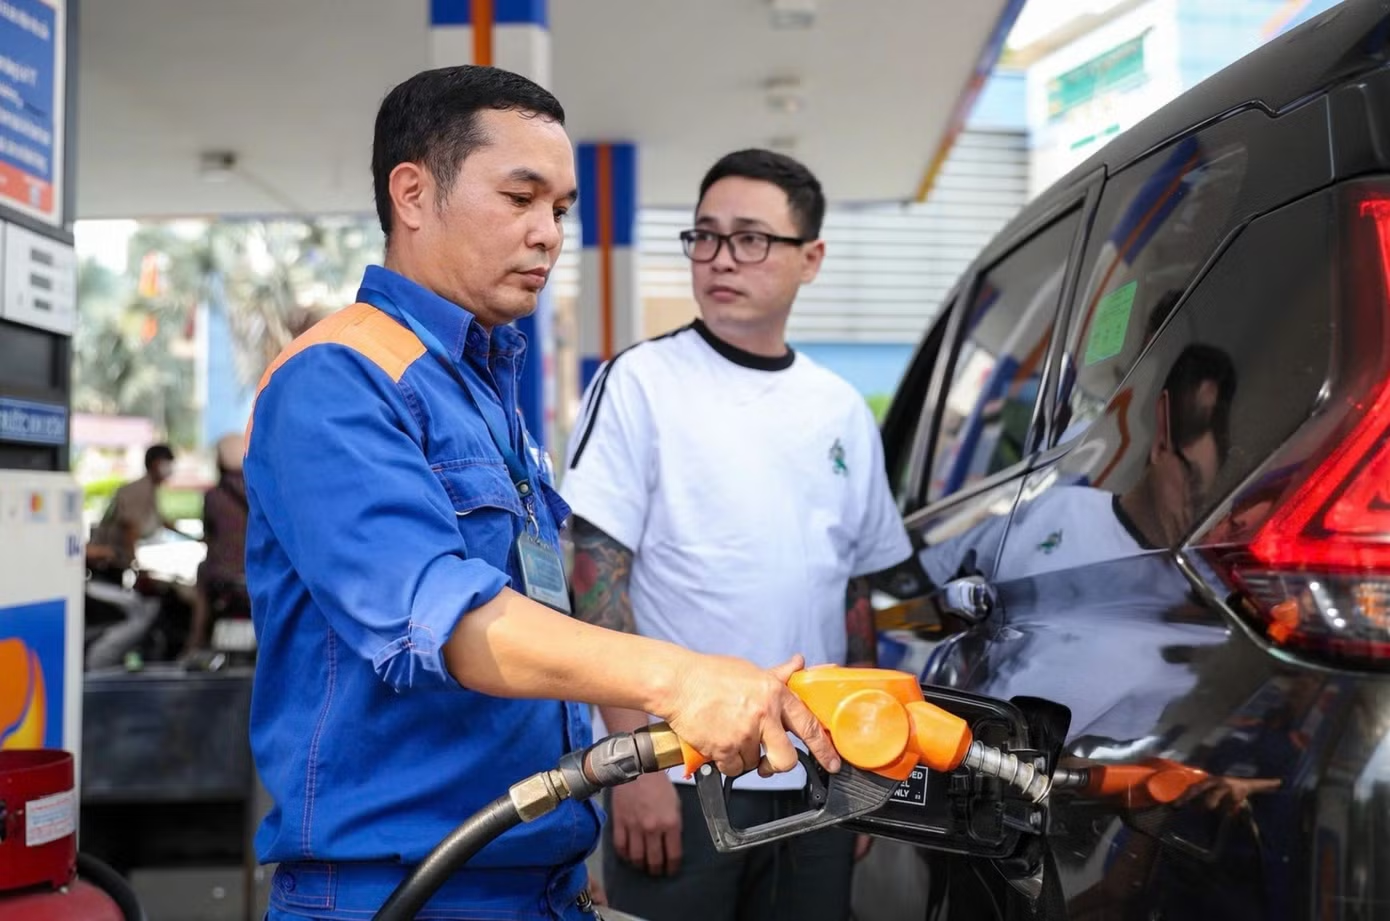
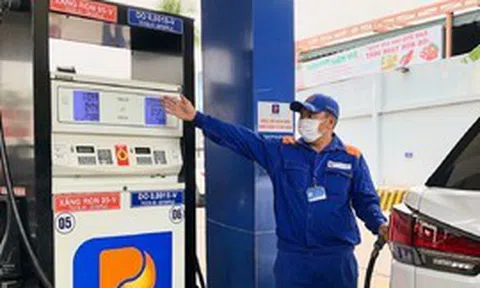
Từ ngày 1/11, thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%. Ảnh minh họa.
Trao đổi với PV Tiền Phong, GS, TS. Mạc Quốc Anh - Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Doanh nghiệp nhỏ và vừa TP. Hà Nội - nhận định, việc giảm giá bán lẻ điện bình quân 2% và đưa thuế tiêu thụ đặc biệt đối với xăng về 0% là những quyết định tích cực, thiết thực, thể hiện sự chia sẻ của Nhà nước với người dân và doanh nghiệp.
Trong bối cảnh doanh nghiệp phải cân đối nhiều khoản chi phí, tìm kiếm đơn hàng và bảo đảm vốn lưu động, việc giảm trực tiếp chi phí đầu vào sẽ giúp doanh nghiệp có thêm dư địa duy trì hoạt động sản xuất, kinh doanh.
Tuy nhiên, mức hưởng lợi cụ thể sẽ khác nhau tùy cơ cấu chi phí của từng doanh nghiệp. "Chẳng hạn, với một doanh nghiệp có tổng chi phí sản xuất 1 tỷ đồng mỗi tháng, trong đó tiền điện chiếm 100 triệu đồng, nếu đơn giá điện thực tế giảm 2% và các yếu tố khác không đổi, doanh nghiệp tiết kiệm khoảng 2 triệu đồng mỗi tháng, tương đương 0,2% tổng chi phí", ông Quốc Anh phân tích.
Những doanh nghiệp sử dụng nhiều điện sẽ cảm nhận tác động rõ hơn, trong khi với các doanh nghiệp có chi phí chủ yếu nằm ở nguyên vật liệu, nhân công hoặc lãi vay, mức hỗ trợ này sẽ khiêm tốn hơn.
Tương tự, với xăng, lợi ích có thể tính trực tiếp qua lượng nhiên liệu mua vào. Dù vậy, mức hưởng lợi còn phụ thuộc vào lượng nhiên liệu sử dụng và thời điểm mua; với doanh nghiệp thuê vận tải, tác động còn phụ thuộc việc nhà cung cấp có điều chỉnh giá cước hay không.
Ông Quốc Anh cho rằng, giảm giá điện và thuế xăng tạo thêm dư địa để doanh nghiệp giữ ổn định giá bán, cải thiện khả năng cạnh tranh và duy trì đơn hàng, nhưng chưa đủ tạo chuyển biến lớn trên toàn bộ khu vực doanh nghiệp nhỏ và vừa. Bởi chi phí sản xuất còn chịu tác động của nhiều yếu tố như nguyên liệu, lao động, logistics, lãi vay và sức mua thị trường.
Khoản tiết kiệm từ năng lượng có thể giúp doanh nghiệp giảm bớt áp lực, nhưng chưa thể tự giải quyết tình trạng thiếu đơn hàng, vốn bị đọng trong hàng tồn kho hay khách hàng chậm thanh toán.
Thêm dư địa cho tăng trưởng
Bà Nguyễn Thu Oanh - Trưởng Ban Thống kê Dịch vụ và Giá, Cục Thống kê, Bộ Tài chính - đánh giá việc điều chỉnh giảm giá điện và xăng dầu trong thời điểm hiện nay là động thái tích cực, kịp thời, thể hiện sự quan tâm của Chính phủ đến đời sống người dân, hoạt động sản xuất, kinh doanh và mục tiêu kiểm soát lạm phát.
Theo bà Oanh, điện sinh hoạt có quyền số 4,81%, xăng dầu có quyền số 4,53% trong rổ hàng hóa và dịch vụ tính CPI. Như vậy, riêng hai nhóm mặt hàng này chiếm 9,34% quyền số CPI. Biến động giá điện và xăng dầu vì thế có ảnh hưởng đáng kể đến mặt bằng giá tiêu dùng.
Việc giảm giá hai mặt hàng sẽ góp phần hạn chế áp lực tăng CPI trong những tháng cuối năm, đồng thời hỗ trợ ổn định kỳ vọng lạm phát. Đặc biệt, với xăng dầu, tác động không chỉ trực tiếp đến chi phí đi lại mà còn lan tỏa qua hoạt động vận tải, lưu thông và phân phối hàng hóa. Khi giá nhiên liệu giảm, chi phí vận chuyển có điều kiện giảm theo, góp phần hạn chế áp lực tăng giá của các hàng hóa, dịch vụ khác.
Ở góc độ doanh nghiệp, giá điện giảm sẽ hỗ trợ các ngành sử dụng nhiều điện như công nghiệp chế biến, chế tạo, sản xuất vật liệu xây dựng và một số ngành dịch vụ. Trong khi đó, giảm giá xăng dầu tạo điều kiện tiết giảm chi phí vận tải, logistics và lưu thông hàng hóa.
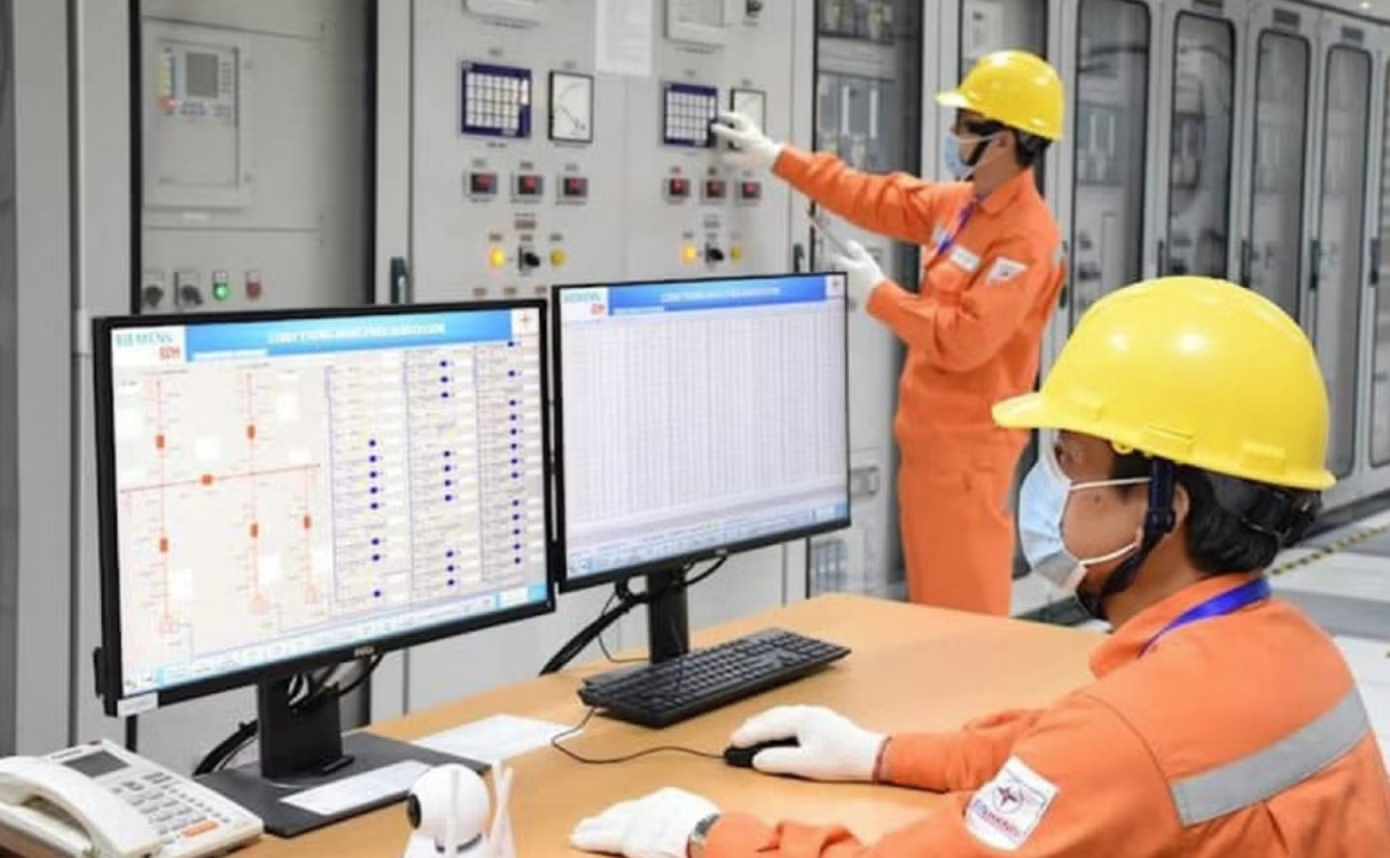
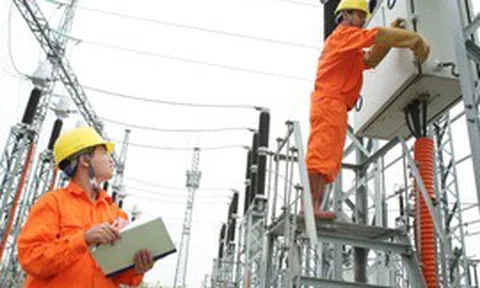
Giá điện chính thức giảm 2% từ ngày 1/1, lần đầu sau gần 20 năm. Ảnh minh họa.
Bà Nguyễn Thu Oanh cho rằng khi chi phí đầu vào giảm, doanh nghiệp có thêm điều kiện cải thiện hiệu quả hoạt động, nâng cao khả năng cạnh tranh, duy trì và mở rộng sản xuất, kinh doanh. Việc tiết giảm chi phí cũng góp phần hạn chế áp lực tăng giá thành sản phẩm và giá bán hàng hóa, dịch vụ trên thị trường.
Tuy nhiên, mức độ tác động đến mặt bằng giá tiêu dùng còn phụ thuộc vào diễn biến giá các hàng hóa, dịch vụ khác và khả năng chuyển phần chi phí đầu vào tiết giảm thành mức giảm giá bán trên thị trường.