Cổ phiếu FPT đang trải qua giai đoạn khó khăn hiếm thấy trên thị trường chứng khoán. Trong phiên sáng 18/11, thị giá tiếp tục giảm xuống 47.050 đồng/cp, xuyên thủng vùng đáy hơn 3 năm. Từng được nhà đầu tư ưa chuộng nhờ triển vọng tăng trưởng từ xuất khẩu phần mềm và trí tuệ nhân tạo (AI), cổ phiếu của tập đoàn do ông Trương Gia Bình làm Chủ tịch liên tục chịu áp lực bán trong những tháng gần đây.
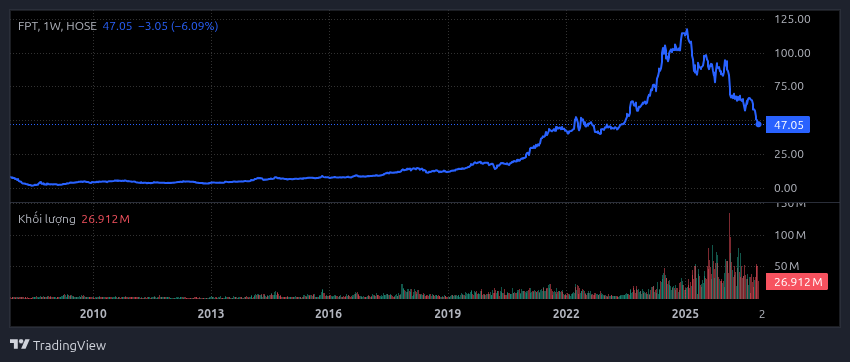
Đáng chú ý, trái ngược với diễn biến trên sàn, nhiều công ty chứng khoán vẫn duy trì đánh giá tích cực đối với FPT. Trong các báo cáo cập nhật tháng 11, BSC, ACBS và SBBS tiếp tục đưa ra khuyến nghị MUA, trong khi Mirae Asset dự báo lợi nhuận doanh nghiệp có thể tăng tốc trở lại ngay trong quý IV.
Sự lạc quan này phần nào đến từ nền tảng kinh doanh vẫn duy trì tăng trưởng. Lũy kế 9 tháng đầu năm 2026, FPT ghi nhận doanh thu 40.023 tỷ đồng, tăng 12,4% so với cùng kỳ. Lợi nhuận trước thuế đạt 8.770 tỷ đồng, tăng 17%, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 7.778 tỷ đồng, tăng 13,3%. Riêng quý III, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 2.723 tỷ đồng, tăng 11,8%, đánh dấu mức cao nhất theo quý từ trước đến nay.
Vì sao các công ty chứng khoán vẫn đánh giá tích cực?
Trong báo cáo ngày 13/11, Chứng khoán BIDV (BSC) tiếp tục duy trì khuyến nghị MUA đối với FPT, dù đã điều chỉnh giảm mức định giá so với báo cáo trước.
Theo dự phóng của BSC, doanh thu thuần năm 2026 của FPT có thể đạt 55.774 tỷ đồng, tăng khoảng 10% so với cùng kỳ, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 10.647 tỷ đồng, tăng 13,6%. Sang năm 2027, tổ chức này kỳ vọng lợi nhuận tiếp tục tăng khoảng 12%.
Tuy nhiên, BSC cũng nhìn nhận tốc độ tăng trưởng của FPT khó quay trở lại mức bình quân khoảng 20% mỗi năm trong giai đoạn 2021–2025, do những thách thức tại thị trường công nghệ quốc tế. Dù vậy, khả năng duy trì tăng trưởng lợi nhuận hai chữ số vẫn được xem là điểm tựa quan trọng cho triển vọng doanh nghiệp.
Đặc biệt, BSC cho rằng cổ phiếu FPT đã chịu mức chiết khấu sâu sau nhịp điều chỉnh kéo dài. Hệ số P/E dự phóng năm 2027 giảm về khoảng 8,5 lần, thấp hơn đáng kể so với mức bình quân 19–20 lần trong 5 năm trước đó. Theo nhóm phân tích, mặt bằng định giá này khiến rủi ro tại vùng giá hiện tại không còn lớn như trước.
Cùng quan điểm, Chứng khoán ACB (ACBS) tiếp tục duy trì khuyến nghị MUA, với kỳ vọng chủ yếu đặt vào sự phục hồi của mảng công nghệ thông tin trong nước và đóng góp từ các công ty trong hệ sinh thái FPT.
Thực tế, doanh thu dịch vụ công nghệ thông tin trong nước của tập đoàn trong 9 tháng đầu năm đạt 6.977 tỷ đồng, tăng gần 30% so với cùng kỳ. Lợi nhuận trước thuế mảng này tăng hơn gấp đôi, đạt 542 tỷ đồng. Riêng quý III, doanh thu tăng hơn 43%, được hỗ trợ bởi nhu cầu triển khai các dự án chuyển đổi số.
Theo ACBS, sự tăng trưởng của mảng công nghệ trong nước, cùng với đóng góp ổn định từ FPT Telecom và kết quả kinh doanh tích cực của FPT Retail, tiếp tục hỗ trợ lợi nhuận hợp nhất. Thị trường Nhật Bản cũng được đánh giá còn tiềm năng trong dài hạn, dù tốc độ tăng trưởng gần đây chậm lại.
Dẫu vậy, ACBS đã giảm 3% dự phóng lợi nhuận trước thuế năm 2027 xuống 13.025 tỷ đồng, tương ứng mức tăng 10,6%, nhằm phản ánh những khó khăn tại mảng công nghệ thông tin nước ngoài.
Bên cạnh triển vọng kinh doanh, ACBS cũng lưu ý mặt bằng định giá của FPT đã giảm đáng kể. Tại ngày 11/11, cổ phiếu giao dịch với hệ số P/E trượt 12 tháng khoảng 9,3 lần, tương đương gần một nửa mức trung vị ba năm trước đó.
Trong khi đó, Chứng khoán Stanley Brothers (SBBS) tiếp tục đặt kỳ vọng vào các động lực tăng trưởng dài hạn của FPT, đặc biệt là chuyển đổi số, trí tuệ nhân tạo và khả năng mở rộng các dịch vụ công nghệ có giá trị gia tăng cao.
Theo đánh giá của SBBS, triển vọng thương mại hóa các dịch vụ AI và chuyển đổi số vẫn là yếu tố hỗ trợ tiềm năng phát triển của tập đoàn. Tổ chức này cho rằng mặt bằng định giá sau giai đoạn điều chỉnh chưa phản ánh đầy đủ triển vọng tăng trưởng dài hạn, qua đó duy trì quan điểm tích cực đối với FPT.
Không chỉ kỳ vọng vào dài hạn, Chứng khoán Mirae Asset Việt Nam còn đưa ra dự báo đáng chú ý về khả năng tăng tốc lợi nhuận ngay trong quý cuối năm 2026.
Theo báo cáo đầu tháng 11, Mirae Asset dự phóng doanh thu quý IV của FPT đạt 17.681 tỷ đồng, tăng 17,8% so với cùng kỳ. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ ước đạt 3.001 tỷ đồng, tăng 15,6%, cao hơn tốc độ tăng trưởng ghi nhận trong quý III.
Động lực được kỳ vọng đến từ cả thị trường trong nước lẫn quốc tế. Mirae Asset dự báo doanh thu công nghệ thông tin trong nước quý IV đạt 4.832 tỷ đồng, tăng 30%, trong khi doanh thu tại Nhật Bản có thể tăng 20%, đạt 5.007 tỷ đồng. Thị trường châu Âu cũng được kỳ vọng tăng trưởng 34%, bên cạnh sự phục hồi của mảng giáo dục nhờ yếu tố mùa vụ và gia tăng công suất tại các cơ sở mới.
Những dự báo này cho thấy một số tổ chức phân tích kỳ vọng đà tăng trưởng của FPT có thể cải thiện ngay trong ngắn hạn, thay vì chỉ dựa vào tiềm năng dài hạn từ AI và chuyển đổi số.
Trong cuộc phỏng vấn với Nikkei, bà Chu Thị Thanh Hà, Chủ tịch FPT Software, cho biết các khách hàng lớn tại Mỹ đang chuyển từ phương thức thanh toán theo số giờ làm việc của kỹ sư sang thanh toán dựa trên kết quả đầu ra.
Sự thay đổi này đặt ra thách thức đối với mô hình gia công phần mềm truyền thống, khi AI có thể giúp hoàn thành cùng một khối lượng công việc trong thời gian ngắn hơn và với ít nhân sự hơn. Hiện phương thức tính phí theo nhân lực và thời gian làm việc (Time and Materials) vẫn đóng góp phần lớn doanh thu FPT Software, song doanh nghiệp dự kiến giảm tỷ trọng này xuống khoảng 50% vào năm 2027 và dưới 50% trong năm 2028.
Để thích ứng, FPT Software đang chuyển hướng sang cung cấp các giải pháp trọn gói, ứng dụng AI và những dịch vụ có giá trị gia tăng cao hơn, đồng thời tăng cường hợp tác với các doanh nghiệp trong lĩnh vực sản xuất, ô tô và công nghệ tại Nhật Bản. Đây có thể trở thành động lực tăng trưởng mới, nhưng hiệu quả của quá trình chuyển đổi vẫn cần thời gian để kiểm chứng.