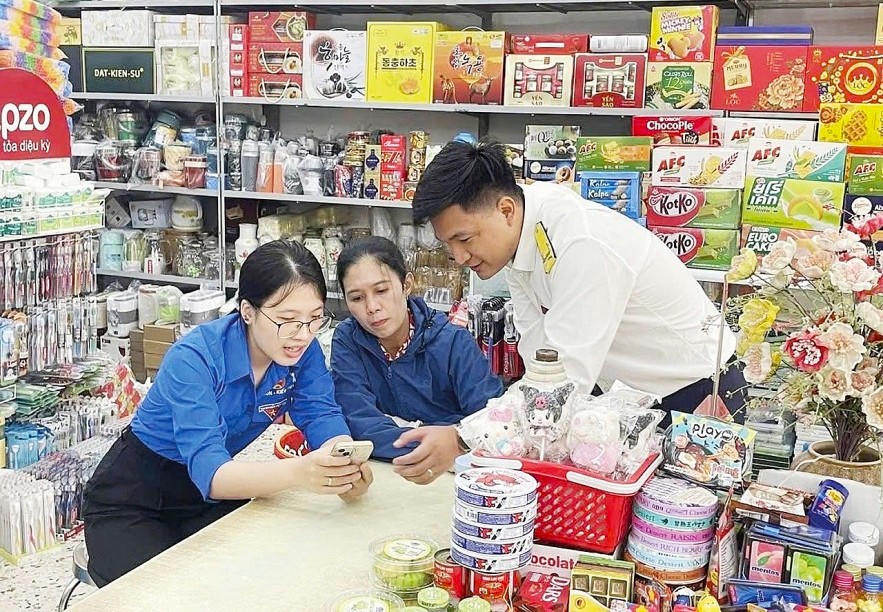
Việc giảm thuế giúp hộ kinh doanh và doanh nghiệp giữ lại nguồn lợi nhuận để tái đầu tư, mở rộng sản xuất. ẢNH: N.H.
Đánh giá từ Bộ Tài chính cho thấy, từ đầu năm 2026, các hộ, cá nhân kinh doanh có doanh thu đến 1 tỷ đồng không phải nộp Thuế Giá trị gia tăng (GTGT), Thuế Thu nhập cá nhân (TNCN) và doanh nghiệp có doanh thu đến 1 tỷ đồng được miễn Thuế Thu nhập doanh nghiệp (TNDN). Tuy nhiên, qua ý kiến và khảo sát của một số tổ chức (Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), Hiệp hội doanh nghiệp nhỏ và vừa, Ban Nghiên cứu và phát triến kinh tế tư nhân (Ban IV)) cho thấy bức tranh chung đối với hộ, cá nhân kinh doanh vẫn còn nhiều khó khăn do việc thay đổi phương pháp nộp thuế (từ khoán sang kê khai) nên tác động lớn đến hộ kinh doanh.
Báo cáo khảo sát của VCCI thể hiện, ngoài khó khăn về pháp lý mà hộ, cá nhân kinh doanh gặp phải thì khó khăn về chi phí đầu vào đắt đỏ và biến động (chiếm 59,3%), khó khăn về thị trường tiêu thụ yếu đi (chiếm 43,8%), khó khăn về thiếu nguồn lực như thiếu vốn, thiếu nguồn nhân lực (chiếm 32,6%).
Cũng theo VCCI, kết quả kinh doanh năm 2025 có 73,7% hộ kinh doanh có lãi ít, 12,9% hộ kinh doanh hòa vốn, 9,3% hộ kinh doanh lỗ ít và 2,2% lỗ lớn, chỉ có 1,9% đạt mức lãi như kỳ vọng. Số liệu này cho thấy đa số hộ kinh doanh vẫn duy trì được hoạt động, nhưng đang vận hành ở ngưỡng lợi nhuận rất thấp, khó tích lũy vốn để tái đầu tư. Đối với doanh nghiệp có doanh thu nhỏ cũng gặp khó khăn tương tự.
Thứ trưởng Bộ Tài chính Lê Tấn Cận cho biết, thực hiện chỉ đạo của Chính phủ, Bộ Tài chính đã có báo cáo chi tiết gửi Chính phủ về giảm thuế TNCN, thuế TNDN đối với cá nhân và doanh nghiệp.
Theo đó, Bộ Tài chính đề xuất giảm 30% số thuế TNCN phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hàng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
Việc giảm thuế áp dụng đối với cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (sau đây gọi là cá nhân kinh doanh).
Số thuế TNCN giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên số thuế TNCN phải nộp phát sinh từ toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân kinh doanh, không phân biệt phương pháp tính thu nhập cá nhân...
Đối với doanh nghiệp, Bộ Tài chính đề xuất giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hàng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
Theo Bộ Tài chính, việc giảm Thuế TNDN quy định tại Điều này áp dụng đối với người nộp Thuế TNDN là doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam theo quy định tại khoản 2 Điều 1 Nghị quyết số 43/2026/QH16, bao gồm: Doanh nghiệp được thành lập theo quy định của Luật Doanh nghiệp; Hợp tác xã, liên hiệp hợp tác xã được thành lập theo Luật Hợp tác xã; Đơn vị sự nghiệp được thành lập theo quy định của pháp luật; Tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất kinh doanh có thu nhập.
Quá trình giảm Thuế TNDN không áp dụng đối với các doanh nghiệp được thành lập theo quy định của Luật Doanh nghiệp hình thành từ việc chia, tách doanh nghiệp sau thời điểm Nghị quyết số 43/2026/QH16 có hiệu lực, mà tổng doanh thu hàng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng.
Thứ trưởng Lê Tấn Cận nhấn mạnh, lộ trình giảm thuế này trước mắt có thể làm giảm thu ngân sách nhà nước, nhưng về lâu dài, khi doanh nghiệp và cá nhân phát triển sẽ đóng góp trở lại cho ngân sách thông qua việc nộp thuế đối với tiêu dùng và thu nhập của các doanh nghiệp, cá nhân. Qua đó giúp hỗ trợ trực tiếp hộ, cá nhân kinh doanh và doanh nghiệp trong giai đoạn hiện nay giữ lại nguồn lợi nhuận để tái đầu tư, mở rộng sản xuất, gia tăng thu nhập khả dụng để người dân có điều kiện nâng cao chất lượng cuộc sống, tiêu dùng và tích lũy, góp phần thực hiện mục tiêu tăng trưởng kinh tế. Doanh nghiệp nhờ đó tăng khả năng phục hồi, có thể tái đầu tư và mở rộng hoạt động sản xuất, kinh doanh, nâng cao năng lực cạnh tranh.