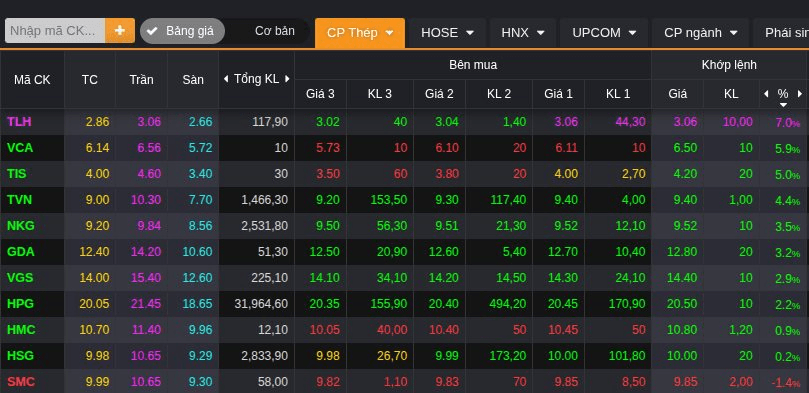
Nhóm cổ phiếu thép trở thành một trong những điểm sáng đáng chú ý trên thị trường chứng khoán trong phiên đầu tuần 5/10. Nổi bật nhất là TLH của Thép Tiến Lên khi tăng kịch trần 7% lên 3.060 đồng/cp. VCA tăng 5,9% lên 6.500 đồng/cp, TIS tăng 5% lên 4.200 đồng/cp, còn TVN tăng 4,4% lên 9.400 đồng/cp.
Cổ phiếu đầu ngành Hòa Phát (HPG) đóng cửa phiên 5/10 ở mức 20.500 đồng/cp, tăng 2,24%; trong phiên có thời điểm lên 20.800 đồng/cp
Nhóm tôn mạ và các doanh nghiệp thép khác cũng diễn biến tích cực. NKG tăng 3,5% lên 9.520 đồng/cp, GDA tăng 3,2% lên 12.800 đồng/cp và VGS tăng 2,9% lên 14.400 đồng/cp. HSG nhích nhẹ lên 10.000 đồng/cp, trong khi HMC cũng đóng cửa trong sắc xanh.
Trước khi diễn biến tích cực của nhóm thép xuất hiện, ông Trần Vũ Minh, con trai Chủ tịch HĐQT Hòa Phát Trần Đình Long vừa đăng ký mua thêm 50 triệu cổ phiếu HPG nhằm tăng sở hữu. Giao dịch dự kiến thực hiện từ ngày 7/10 đến 5/11 bằng phương thức khớp lệnh và thỏa thuận.
Nếu mua đủ lượng đăng ký, số cổ phần nắm giữ sẽ tăng lên hơn 280,65 triệu đơn vị, tương đương khoảng 3,32% vốn Hòa Phát. Tính theo mức giá 20.050 đồng/cp cuối phiên 2/10, lượng cổ phiếu đăng ký mua có giá trị hơn 1.000 tỷ đồng.
Đây là lần thứ hai trong năm 2026 ông Trần Vũ Minh đăng ký mua 50 triệu cổ phiếu HPG. Trong đợt giao dịch hồi tháng 3-4, ông Minh thực tế mua được khoảng 33,3 triệu cổ phiếu trong tổng số 50 triệu đơn vị đăng ký do diễn biến thị trường không phù hợp.
MBS dự báo lợi nhuận Hòa Phát quý 3 tăng 40%
Triển vọng kết quả kinh doanh quý 3 đang tạo ra sự chú ý đối với nhóm thép. Trong báo cáo ngành công bố cuối tháng 9, MBS Research đánh giá ngành thép có triển vọng khả quan nhờ doanh thu và biên lợi nhuận gộp tăng trưởng, với động lực chính đến từ thị trường nội địa.
Theo MBS, sản lượng tiêu thụ thép trong nước quý 3/2026 có thể đạt 7,68 triệu tấn, tăng 20% so với cùng kỳ. Trong đó, thép xây dựng và HRC được dự báo tăng lần lượt 26% và 35%. Thị phần HRC nội địa được kỳ vọng vượt 70%, từ khoảng 60% năm 2025, trong bối cảnh nhập khẩu thép từ Trung Quốc giảm hơn 10%.
Giá thép xây dựng trong quý 3 được MBS ước tính tăng khoảng 7% so với cùng kỳ lên 560 USD/tấn, còn HRC tăng 6% lên khoảng 550 USD/tấn. Dù giá than tăng khoảng 15%, MBS cho rằng mức tăng của giá bán thép có thể giúp các doanh nghiệp cải thiện biên lợi nhuận gộp.
Trong nhóm doanh nghiệp được theo dõi, HPG được dự báo đạt 5.600 tỷ đồng lợi nhuận sau thuế trong quý 3/2026, tăng 40% so với cùng kỳ. Sản lượng của Hòa Phát có thể tăng 38% lên 4,1 triệu tấn, trong đó sản lượng HRC tăng 68%; doanh thu dự kiến tăng 50% lên 55.200 tỷ đồng. Biên lợi nhuận gộp được MBS dự báo đạt khoảng 17%, tăng 0,3 điểm phần trăm so với cùng kỳ.
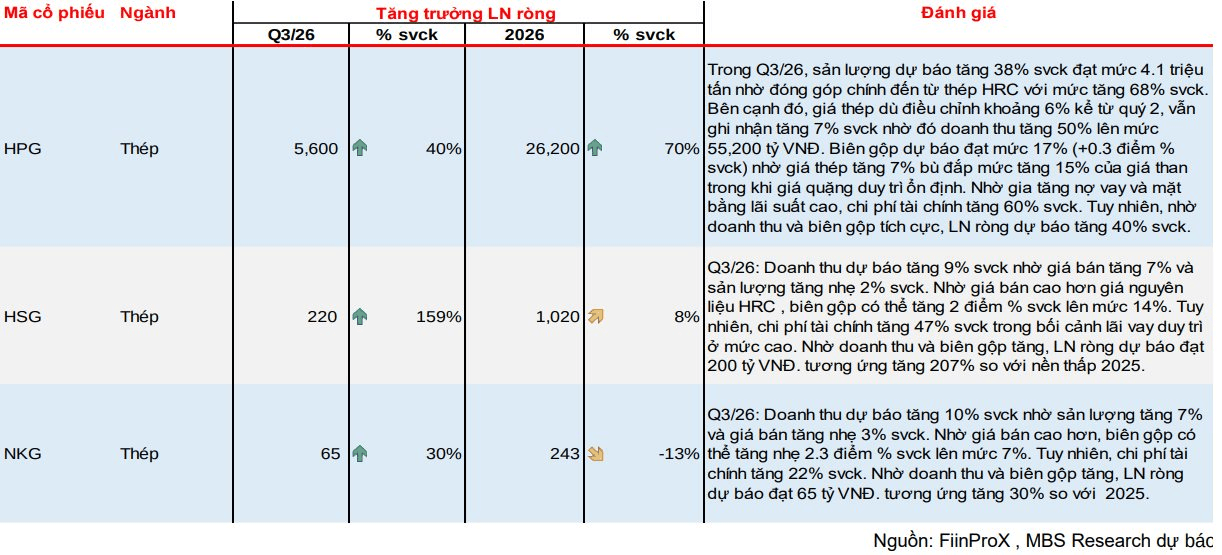
Hai doanh nghiệp tôn mạ cũng được kỳ vọng ghi nhận mức tăng trưởng mạnh từ nền thấp. Theo bảng dự báo của MBS, HSG có thể đạt khoảng 220 tỷ đồng lợi nhuận sau thuế quý 3, tăng 159%, trong khi NKG dự kiến đạt 65 tỷ đồng, tăng 30%. Với NKG, doanh thu được dự báo tăng 10%, còn biên gộp cải thiện lên khoảng 7% nhờ giá bán cao hơn.