Thanh khoản có thể đạt 60.000–70.000 tỷ đồng/phiên
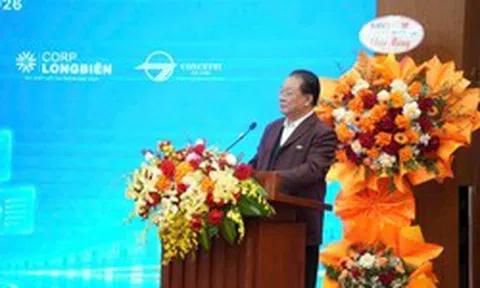
Tại Diễn đàn Đầu tư Việt Nam 2027 (Vietnam Investment Forum 2027 – VIF 2027) do VietnamBiz và Việt Nam Mới phối hợp tổ chức, chuyên gia tài chính Đào Phúc Tường đã đưa ra những nhận định đáng chú ý về triển vọng thanh khoản thị trường chứng khoán Việt Nam.
Trong những năm qua, thị trường chứng khoán đã phát triển mạnh về quy mô vốn hóa và số lượng doanh nghiệp niêm yết. Giá trị giao dịch từ mức khoảng 5.000 tỷ đồng/phiên năm 2019 đã tăng lên các ngưỡng 15.000–20.000 tỷ đồng. Tuy nhiên, thanh khoản những năm gần đây chưa có sự bứt phá tương xứng với quy mô thị trường.
Lý giải thực tế này, ông Tường cho rằng vấn đề không nằm ở số lượng cổ phiếu mà chủ yếu đến từ cơ cấu ngành nghề. Những năm gần đây, thị trường đón nhận thêm nhiều doanh nghiệp niêm yết, đặc biệt trong lĩnh vực ngân hàng, chứng khoán và bất động sản. Tuy nhiên, đây đều là những ngành có tính chu kỳ cao và thường chịu tác động từ các yếu tố vĩ mô tương tự nhau.
Khi thị trường thuận lợi, dòng tiền có thể đồng loạt đổ vào những nhóm cổ phiếu này, đẩy thanh khoản tăng mạnh. Ngược lại, khi chu kỳ đi xuống, nhà đầu tư cũng có xu hướng rút vốn cùng lúc, khiến thanh khoản sụt giảm nhanh chóng.
"Chúng ta có độ rộng về số lượng cổ phiếu nhưng lại thiếu độ rộng về ngành nghề để phục vụ nhu cầu phân bổ vốn của nhà đầu tư", ông Tường nhận định.
Theo chuyên gia, nếu thị trường có cơ cấu ngành nghề đa dạng hơn, dòng tiền có thể luân chuyển sang những nhóm cổ phiếu phòng thủ khi các ngành mang tính chu kỳ suy yếu. Trong khi đó, thị trường Việt Nam có đặc điểm sử dụng đòn bẩy lớn và tính chu kỳ cao, khiến phần lớn nhóm ngành đều chịu tác động khi thị trường điều chỉnh.
Đặc điểm này còn gắn với sự chi phối của nhà đầu tư cá nhân, những người thường quan tâm nhiều đến lợi nhuận tuyệt đối hơn là hiệu suất so với chỉ số. Vì vậy, khi thị trường giảm điểm, dòng tiền có xu hướng rút ra thay vì tiếp tục phân bổ giữa các nhóm cổ phiếu.
Nhìn về chu kỳ tiếp theo, ông Tường cho rằng với tốc độ gia tăng doanh nghiệp niêm yết trong các lĩnh vực ngân hàng và chứng khoán, thanh khoản có thể không chỉ dừng ở mức 40.000 tỷ đồng mà còn đạt 60.000–70.000 tỷ đồng/phiên trong chu kỳ mới. Tuy nhiên, khi thị trường đảo chiều, giá trị giao dịch cũng có thể giảm rất sâu.
Theo ông, muốn xây dựng nền thanh khoản bền vững, thị trường cần bổ sung thêm những doanh nghiệp thuộc nhiều lĩnh vực khác nhau, đồng thời có quy mô đủ lớn để đáp ứng nhu cầu phân bổ vốn. Việc gia tăng số lượng doanh nghiệp niêm yết sẽ không mang lại nhiều giá trị nếu phần lớn đều có quy mô nhỏ và chưa tạo được sự đa dạng về ngành nghề.
Thị trường đi ngang vẫn có cơ hội, nhà đầu tư cần tránh mua đuổi
Bên cạnh triển vọng thanh khoản, ông Đào Phúc Tường cho rằng thị trường chứng khoán Việt Nam vẫn có thể xuất hiện nhiều cơ hội đầu tư trong năm 2027, tương tự những gì đã diễn ra trong năm 2026.
Theo chuyên gia, dù tâm lý bi quan xuất hiện ở nhiều thời điểm, thị trường năm nay thực tế không thiếu những nhịp tăng giá đáng kể. Tuy nhiên, một trong những nguyên nhân khiến nhiều nhà đầu tư thua lỗ là tâm lý mua đuổi khi cổ phiếu đã tăng mạnh. Trong bối cảnh thị trường chủ yếu vận động đi ngang, cùng điều kiện vĩ mô và mặt bằng lãi suất hiện tại, việc liên tục mua đuổi rất dễ dẫn đến thua lỗ.
Ông Tường lấy ví dụ nhóm cổ phiếu thuộc hệ sinh thái Vingroup, cho rằng trong năm 2026 đã xuất hiện những nhịp giao dịch có thể mang lại mức sinh lời khoảng 20–30% mỗi vòng. Với nhà đầu tư giao dịch tốt, việc tận dụng nhiều nhịp biến động có thể tạo ra hiệu suất cao hơn.
Tuy nhiên, theo ông, nhà đầu tư không nhất thiết phải liên tục giao dịch theo từng con sóng. Chỉ cần tránh mua đuổi và lựa chọn được vùng giá nền phù hợp, một khoản đầu tư cũng có thể mang lại mức sinh lời đáng kể.
Tương tự, tại nhóm cảng biển, có những thời điểm thị trường giảm sâu khiến giá cổ phiếu điều chỉnh theo, dù hoạt động kinh doanh của doanh nghiệp vẫn tích cực. Khi kết quả kinh doanh được công bố, một số cổ phiếu đã phục hồi với những nhịp tăng khoảng 30%.
Những ví dụ trên cho thấy cơ hội đầu tư không chỉ xuất hiện khi VN-Index bước vào xu hướng tăng mạnh. Ngay trong giai đoạn đi ngang, các doanh nghiệp có nền tảng kinh doanh tốt nhưng bị bán xuống vùng giá hấp dẫn vẫn có thể tạo ra những nhịp phục hồi đáng chú ý.
Nhìn sang năm 2027, ông Tường tiếp tục kỳ vọng thị trường có nhiều cơ hội, song nhấn mạnh nhà đầu tư cần giữ kỷ luật, lựa chọn vùng giá mua phù hợp, tránh tâm lý mua đuổi và không đặt kỳ vọng lợi nhuận quá mức.